Granizo en Córdoba: paso a paso para que tu seguro repare el auto sin demoras
Guía paso a paso para que tu seguro cubra rápidamente los daños causados por la tormenta de granizo en Córdoba.

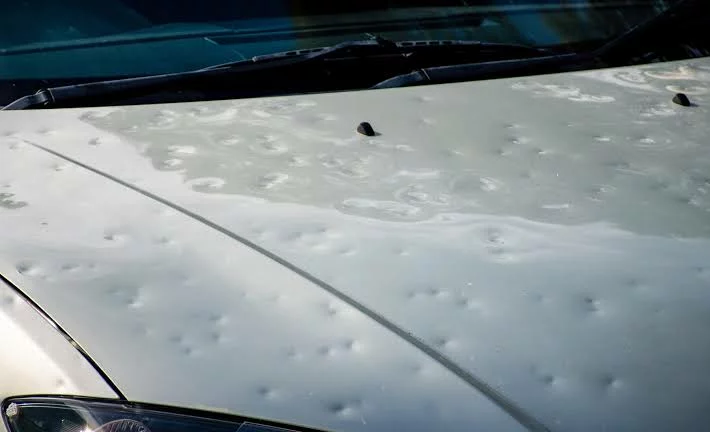
Una fuerte tormenta de granizo que azotó la madrugada del viernes dejó a Córdoba capital y a municipios cercanos como Unquillo y Mendiolaza con cientos de vehículos con parabrisas rotos, lunas agrietadas y la carrocería cubierta de micro‑bollos. Los asegurados, con la vista empañada por la lluvia y la guantera llena de papeles, buscan la forma más rápida de volver a la pista.
El productor de seguros Luis Carrizo, quien habló con Hoy Día Córdoba, confirmó que las compañías están movilizando todos sus recursos para que la gestión del siniestro sea lo más ágil posible. «El proceso es bastante sencillo: el productor carga la denuncia, adjunta las fotos del auto y, a partir de ahí, se inicia la evaluación de los daños», explicó Carrizo, quien añadió que la rapidez depende de la correcta documentación del hecho.
Reemplazo de vidrios: la primera prioridad
El primer objetivo de cualquier aseguradora es devolver la visibilidad al conductor. «Cambiar el parabrisas, la luneta y los vidrios laterales lo antes posible es lo que apuntamos», señaló Carrizo. Sin una vista clara, el vehículo no circula legalmente y el dueño queda atrapado en el garaje.
En la práctica, la compañía designa un taller especializado; si el cliente prefiere buscar su propio presupuesto, la aseguradora se encarga de autorizar la reparación y coordinar la entrega del auto. Este esquema permite que la pieza de vidrio sea reemplazada en cuestión de días, siempre que el asegurado envíe fotos nítidas del daño.
Carrocería y micro‑bollos: ¿qué opciones hay?
Los daños en la carrocería y los tan temidos micro‑bollos son atendidos por talleres propios de las aseguradoras, que aumentan su capacidad tras un temporal. Cuando la demanda supera la oferta, la compañía abre la puerta a talleres externos. «El cliente puede presentar su propio presupuesto y la aseguradora valida y gestiona el pago», precisó Carrizo.
Esta flexibilidad evita largas filas de espera y permite que el propietario recupere su movilidad en el menor tiempo posible, sin que el auto quede atrapado en el taller durante semanas.
¿Qué cobertura activa el pago?
El acceso a estos servicios depende de que la póliza incluya la cobertura contra granizo. En la mayoría de los casos, los seguros de “tercero completo” o los de “total” contemplan este tipo de siniestro. Carrizo subrayó que «la compañía nunca se niega a pagar este tipo de daño, siempre que la cobertura esté incluida y los pagos de la póliza estén al día».
Además, la franquicia que suele aplicarse en accidentes de tránsito no se extiende a los eventos de granizo. «A estos siniestros no se le cobra franquicia», aseguró, lo que representa un alivio económico para los damnificados.
El peligro de recortar coberturas
Muchos asegurados intentan ahorrar unos pesos reduciendo la cobertura, una jugada que suele salir cara cuando ocurre un evento como este. «Muchos clientes bajan la cobertura y después se sorprenden al descubrir que el seguro no cubre el daño», advirtió Carrizo.
La recomendación es mantener activas las coberturas básicas de responsabilidad civil, robo e incendio, y evitar recortes que dejen al auto sin protección frente a fenómenos meteorológicos extremos.
En síntesis, la clave para que los damnificados vuelvan a la ruta rápidamente está en contar con la cobertura adecuada, documentar el daño con fotos y seguir el procedimiento que la aseguradora indica. Con estos pasos, el granizo deja de ser una pesadilla y se convierte en un trámite más que superar.
Explorá más noticias en nuestra sección: Córdoba